Huishoudboekje bijhouden zonder dat het een klus wordt
De opzet van het Nibud in vier stappen, wat een kind kost in beide landen, en de uitgaven die gezinnen missen.

Een week na de start van het schooljaar zit er al een briefje in de boekentas. Schoolreis, graag betalen voor vrijdag. Dat is meestal het moment waarop een ouder denkt: ik zou eigenlijk moeten bijhouden waar het geld heen gaat. En dan komt het er niet van, want het klinkt als boekhouden.
Laatst bijgewerkt: 28 september 2026
Snel antwoord: Een huishoudboekje is niets meer dan een overzicht van wat binnenkomt en wat eruit gaat. Het Nibud beschrijft een opzet van vier stappen die je in één avond neerzet, en daarna kost het je tien minuten per week. Voor een gezin met kinderen zit de winst niet in besparen, maar in niet meer verrast worden door kosten die je had kunnen zien aankomen.
Samenvatting in het kort
- Een huishoudboekje is een overzicht van inkomsten en uitgaven, op papier of digitaal.
- Het Nibud werkt met vier stappen: kies wat je bijhoudt, kies papier of digitaal, maak een indeling, analyseer de uitgaven [1].
- Al na een paar weken zie je globaal waar je geld naartoe gaat [2].
- Begin met een handvol categorieën, niet met twintig.
- In Nederland kost één kind in een tweeoudergezin gemiddeld 15 procent van het besteedbaar inkomen [3].
- In Vlaanderen rekent de Gezinsbond met een minimumkost per kind die met de leeftijd oploopt [4].
- De kosten die gezinnen missen zijn niet de vaste lasten, maar de onregelmatige: school, sport, cadeaus, tandarts.
- Bij twee inkomens of twee huishoudens werkt het alleen als jullie allebei hetzelfde overzicht zien.
Wat is een huishoudboekje?
Een huishoudboekje is een overzicht van alle inkomsten en uitgaven van een huishouden, per week of per maand. Een schrift, een spreadsheet of een app: het maakt niet uit. Het doel is niet een sluitende boekhouding, maar zien waar het geld heen gaat.
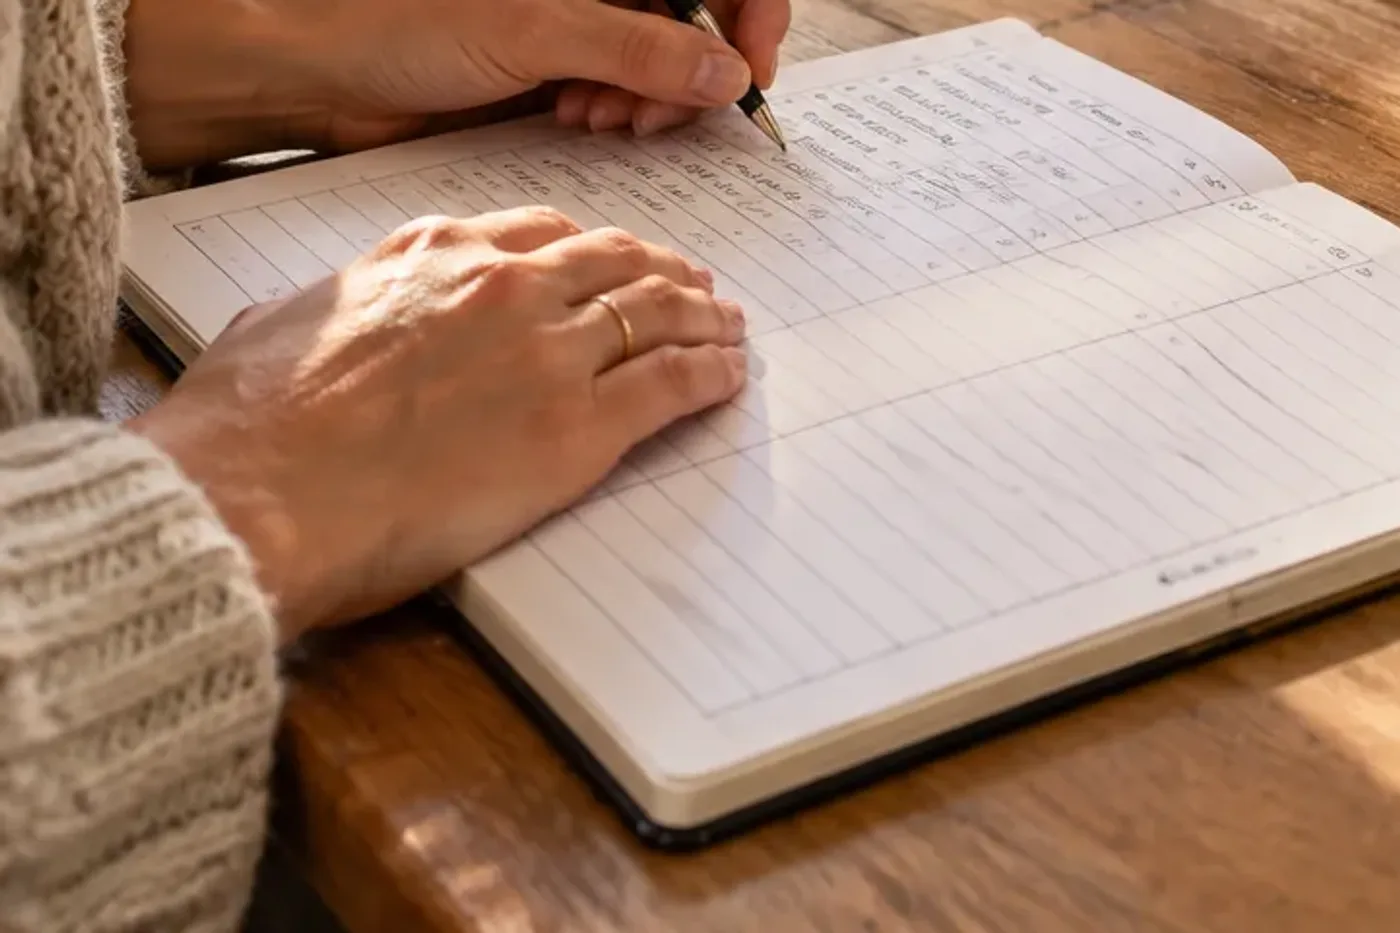
Het Nibud beschrijft de klassieke opzet zo: schrijf je inkomsten op de linkerpagina en tel ze onderaan op. Zet op de rechterpagina je uitgaven, met de pagina verdeeld in kolommen. Elke kolom is een categorie, bijvoorbeeld boodschappen, kleding en schoenen, of vervoer. Schrijf de datum bij elke uitgave, en tel onderaan de pagina alles op [2].
Dat is het. Werk je liever digitaal, dan doe je hetzelfde in Excel of in een online kasboek [2].
In vier stappen opgezet
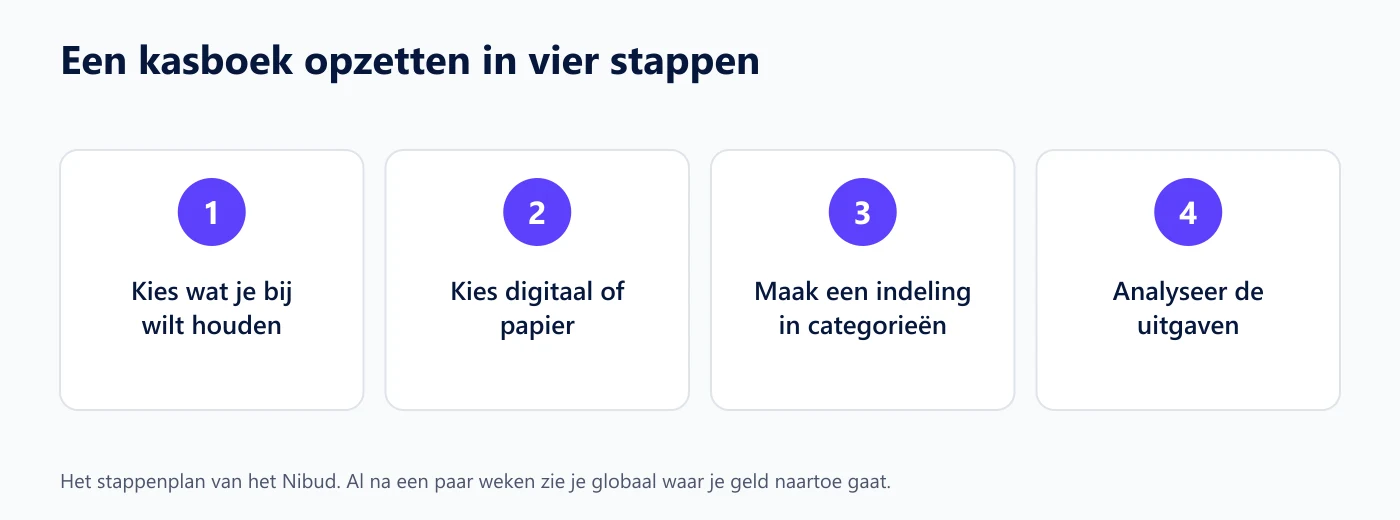
Het stappenplan van het Nibud bestaat uit vier stappen [1]:
- Kies wat je bij wilt houden. Alles, of alleen de categorieën waarvan je vermoedt dat ze uit de hand lopen.
- Kies digitaal of papier. Niet wat het beste is, maar wat jij over drie maanden nog steeds doet.
- Maak een indeling. De kolommen per categorie.
- Analyseer de uitgaven. Pas hier komt het nut naar boven: je ziet wat je uitgeeft en kunt er iets mee.
Al na een paar weken zie je globaal waar je geld naartoe gaat [2]. Niet tot op de cent, maar genoeg om te weten welke categorie je verrast.
Wat zet je erin als je kinderen hebt?
De vaste lasten zijn voorspelbaar. De kosten rond kinderen zijn dat niet, en daar zit precies het probleem.
Inkomsten: het nettoloon, de kinderbijslag (in Nederland via de Sociale Verzekeringsbank, in Vlaanderen het Groeipakket) en eventueel onderhoudsgeld of alimentatie.
Vaste lasten: huur of hypotheek, energie, water, internet, verzekeringen en abonnementen.
Variabele kosten: boodschappen, vervoer, kleding en schoenen, medische kosten, school en sport, cadeaus, en een potje voor wat er tussendoor komt.
Houd het aantal categorieën laag. Vijf die je een jaar volhoudt, zijn meer waard dan twintig die je na drie weken laat vallen. Voor de bedragen rond kleding en zakgeld staan er richtlijnen in kleedgeld per leeftijd en in zakgeld per leeftijd.
Wat kost een kind eigenlijk?
Beide landen hebben hier een officieel richtcijfer, en ze rekenen anders.
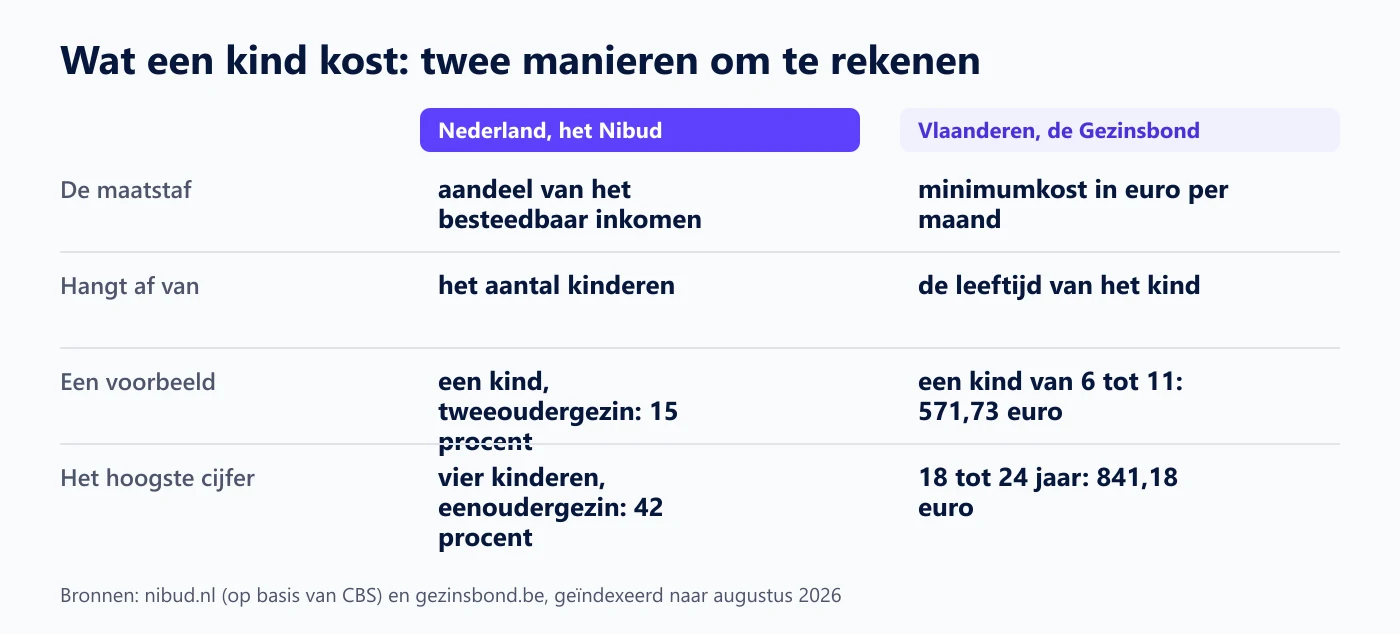
In Nederland rekent het Nibud met een percentage van het besteedbaar inkomen, gebaseerd op cijfers van het CBS. In een tweeoudergezin kost één kind gemiddeld 15 procent van het besteedbaar inkomen, twee kinderen 25 procent, drie kinderen 29 procent en vier kinderen 35 procent. In een eenoudergezin ligt dat hoger: 23 procent voor één kind, 31 procent voor twee, 37 procent voor drie en 42 procent voor vier. Onder besteedbaar inkomen valt alles bij elkaar opgeteld, dus ook de kinderbijslag, het kindgebonden budget, het vakantiegeld en andere toeslagen [3].
In Vlaanderen rekent de Gezinsbond met een minimumkost per kind: het extra inkomen dat een gezin met een basisgezinsinkomen maandelijks per kind nodig heeft om dezelfde levensstandaard te houden als een koppel zonder kinderen met hetzelfde inkomen. Geïndexeerd naar augustus 2026 komt dat neer op 442,36 euro per maand voor een kind van 0 tot 5 jaar, 571,73 euro van 6 tot 11 jaar, 701,08 euro van 12 tot 17 jaar en 841,18 euro van 18 tot 24 jaar [4].
Gebruik die cijfers niet om te schrikken, maar om te toetsen. Zit jouw categorie kinderkosten er ver onder, dan mis je waarschijnlijk uitgaven die je niet hebt genoteerd. De kosten van opvang laten we hier buiten beschouwing; die staan apart in wat kinderopvang kost.
Hoe vaak werk je het bij?
Eén keer per week, vijf tot tien minuten. Dat is voor de meeste gezinnen genoeg.
Elke dag bijhouden klinkt grondig, maar het is de snelste manier om ermee te stoppen. Wekelijks werkt beter: je kijkt terug op zeven dagen en noteert per categorie.
Eén keer per maand kijk je vooruit in plaats van terug. Staat er een schoolkamp aan te komen, een sporttoernooi, een verjaardag? Zet dat bedrag opzij terwijl er nog tijd is. Daarvoor moet je wel weten wat er op de agenda staat, en daar helpt de weekplanner voor je gezin bij.
Papier, spreadsheet of app?
Geen van de drie wint altijd. Het hangt ervan af wie er meedoet.
Papier werkt als je graag schrijft en het voor jezelf bijhoudt. Je telt zelf op, en je partner ziet het niet automatisch.
Een spreadsheet is de middenweg: formules, gratis, en te delen met wie mee moet kijken.
Een app is het snelst als hij je transacties inleest. Let op wat je daarvoor weggeeft: zo’n app krijgt toegang tot je rekening. Lees de voorwaarden voordat je koppelt.
Voor een gezin telt vooral dit: de beste keuze is die waar jullie allebei in kijken. Een overzicht dat maar één ouder bijhoudt, verplaatst de mental load in plaats van hem te verlichten.
Twee inkomens, één huishouden
Spreek eerst af wie wat betaalt, en begin daarna pas met bijhouden. Er zijn drie modellen die veel voorkomen:
- Alles samen: beide inkomens op één rekening, alle uitgaven daarvandaan.
- Vast bedrag in de pot: allebei een vast bedrag naar een gezamenlijke rekening voor wonen, boodschappen en de kinderen. Wat overblijft is van jezelf.
- Naar verhouding: wie meer verdient, legt een groter deel in. Dat voelt eerlijker bij een groot verschil in inkomen.
Welk model je ook kiest: zorg dat jullie hetzelfde overzicht zien. Hoe je dat praktisch regelt staat in agenda delen met je partner, en het principe is hetzelfde voor het geld.
Bij co-ouderschap of in een samengesteld gezin
Bij co-ouderschap lopen de kosten over twee huishoudens en de inkomsten niet altijd gelijk mee. Wat helpt:
- Houd per kind bij welke kosten er zijn en wie ze betaalt.
- Bespreek grote uitgaven vooraf: een kamp, een nieuwe fiets, een bril.
- Reken één keer per maand af in plaats van bij elke bon.
In Vlaanderen heeft de Gezinsbond een onderhoudsbijdragecalculator die met de gemiddelde kost van een kind per leeftijd rekent [4]. Verder geldt hetzelfde als in co-ouderschap organiseren en in een samengesteld gezin: zet het op papier, want geheugen is geen afspraak.
De kosten die gezinnen het vaakst missen
Niet de vaste lasten, maar de onregelmatige. Ze zijn klein genoeg om te vergeten en komen nooit tegelijk:
- School: schoolreis, kamp, fotograaf, materiaal.
- Sport: uitrusting, toernooien, verplaatsingen.
- Verjaardagen: die van je kind, die van klasgenoten, die van familie.
- Kleding en schoenen, sneller dan je denkt.
- Tandarts en brillen, vaak niet volledig vergoed.
- Abonnementen die je vergeten bent op te zeggen.
- December: Sinterklaas en Kerst, en in het voorjaar de communie of het lentefeest.
De oplossing is een jaaroverzicht naast je maandbudget. Noteer per maand welke grotere uitgaven je verwacht en zet daar elke maand een deel voor opzij. Dan is de rekening in mei geen verrassing meer in mei.
Wat kost een kind jullie per maand?
Niet om te schrikken, wel om te weten. Vul in wat je per jaar of per maand aan elk onderdeel kwijt bent. Je ziet het totaal per maand en waar in het jaar de pieken zitten. Alle bedragen typ je zelf: er staat geen enkel richtbedrag in dit hulpje.
Conclusie
Een huishoudboekje bijhouden is geen boekhoudklus. Het is de manier om te stoppen met verrast worden door kosten die er allang aankwamen.
Zet het één keer goed op: een paar categorieën, één vaste plek, tien minuten per week. Leg de richtcijfers van het Nibud of de Gezinsbond ernaast om te toetsen of je niets mist. En zorg dat de tweede ouder het ook ziet, want anders is het overzicht maar van één persoon.
Daarvoor is FamilieApp, de familie app voor Nederland en Vlaanderen, gemaakt: de agenda, de taken en de boodschappen van het hele gezin op een plek, op je telefoon en op een tablet aan de keukenmuur. Schrijf je in voor de wachtlijst, want de eerste vijfentwintig gezinnen gebruiken een jaar lang alles, ook de premiumfuncties. De basis blijft gratis voor iedereen.
Veelgestelde vragen
Wat is het verschil tussen een huishoudboekje en een budget?
Een huishoudboekje legt vast wat je hebt uitgegeven. Een budget is het plan voor wat je wilt uitgeven. Samen werken ze het beste: het budget als plan, het boekje als controle.
Hoe zet ik een huishoudboekje op?
In vier stappen, volgens het Nibud: kies wat je bijhoudt, kies papier of digitaal, maak een indeling in categorieën en analyseer daarna wat eruit komt. Op papier zet je de inkomsten links en de uitgaven rechts, met een kolom per categorie en de datum erbij.
Hoe lang duurt het voordat ik iets zie?
Al na een paar weken zie je globaal waar je geld naartoe gaat. Patronen over seizoenen heen zie je pas na een paar maanden.
Wat kost een kind in Nederland?
Volgens het Nibud, op basis van CBS-cijfers, kost één kind in een tweeoudergezin gemiddeld 15 procent van het besteedbaar inkomen. Bij twee kinderen is dat 25 procent. In een eenoudergezin ligt het hoger: 23 procent voor één kind.
En wat kost een kind in Vlaanderen?
De Gezinsbond rekent met een minimumkost per maand die met de leeftijd oploopt: geïndexeerd naar augustus 2026 van 442,36 euro voor een kind tot 5 jaar tot 841,18 euro voor een jongere van 18 tot 24 jaar.
Moet mijn partner meedoen?
Bijhouden mag één van de twee doen. Meekijken niet. Als de ander niet weet wat erin staat, lost het niets op.
Wat als ik het een paar weken niet heb bijgehouden?
Dan begin je opnieuw vanaf vandaag. Een huishoudboekje is geen contract, en een gat van drie weken maakt de rest niet waardeloos.
Moet ik elk bonnetje bewaren?
Nee. Een bedrag per categorie is genoeg om patronen te zien. Bonnetjes bewaren heeft alleen zin als je ze ook verwerkt.
Bronnen
- [1]Stappenplan een kasboek maken (Nibud): nibud.nl
- [2]Een kasboek bijhouden (Nibud): nibud.nl
- [3]Wat kost een kind? (Nibud, op basis van CBS): nibud.nl
- [4]Gemiddelde maandelijkse minimumkost van een kind (Gezinsbond): gezinsbond.be