Kleedgeld: vanaf wanneer, hoeveel en wat valt eronder
Hoeveel kleedgeld geef je een tiener, en wat moet die er zelf van kopen? De Nibud-cijfers en de afspraken die ruzie voorkomen.

Alle kleding voor een kind vanaf 12 jaar, van sokken tot winterjas, kost volgens het Nibud gemiddeld 71 euro per maand voor een jongen en 77 euro voor een meisje [1]. Wie dat bedrag elke maand zelf uitgeeft, kent de discussie over die ene jas die “echt nodig” is. Kleedgeld maakt die grens duidelijker, voor jou en voor je kind.
Laatst bijgewerkt: 16 september 2026
Snel antwoord: Kleedgeld is een vast bedrag waarmee je kind zelf (een deel van) zijn of haar kleding koopt. Volgens het Nibud is 12 of 13 jaar een mooie leeftijd om te starten, en kreeg de doorsnee middelbare scholier in Nederland ongeveer 50 euro per maand [1]. Wat eronder valt, spreek je samen af en zet je op papier.
Samenvatting in het kort
- Kleedgeld is iets anders dan zakgeld: het is een apart budget voor kleding.
- Kinderen van 12 of 13 jaar voelen zich vaak al verantwoordelijk voor hun kledingbudget, en dat is volgens het Nibud een mooie leeftijd om te starten [1].
- Alle kleding voor kinderen vanaf 12 jaar kost gemiddeld 71 euro per maand voor jongens en 77 euro voor meisjes [1].
- De doorsnee middelbare scholier kreeg ongeveer 50 euro per maand kleedgeld, met maar kleine verschillen tussen leeftijden [1].
- In de praktijk betalen kinderen meestal niet alle kleding van hun kleedgeld, bijvoorbeeld geen sport- of badkleding [1].
- Geef het op een vast tijdstip, altijd hetzelfde bedrag, en op is op [1].
- Voor België zijn er geen officiële kleedgeldbedragen; de Gezinsbond raadt glasheldere afspraken op papier aan [2].
Wat is kleedgeld en waarom zou je het geven?
Kleedgeld is een vast bedrag dat je kind krijgt om zelf kleding van te kopen. Het is een apart budget naast het zakgeld. Het Nibud noemt zakgeld en kleedgeld allebei manieren om je kind te leren omgaan met geld en te oefenen met uitkomen met een vast budget: niet alles kan, je moet keuzes maken, en op is op [1].
Het voordeel voor jou als ouder: je hoeft niet meer bij elke aankoop te beslissen of iets echt nodig is. Het voordeel voor je kind: het kiest zelf wat het draagt en wanneer het gaat shoppen, en merkt wat kleding kost. Op de scholierensite van het Nibud staat het zo: met kleedgeld leer je dat geld maar een keer kan worden uitgegeven, net als je salaris later [3].
Kleedgeld is een gezinskeuze, geen verplichting. Wat eronder valt en hoeveel het is, bepaal je zelf, op basis van wat je te besteden hebt en wat je kind ervan moet betalen [1].
Vanaf welke leeftijd geef je kleedgeld?
Het Nibud noemt 12 of 13 jaar een mooie leeftijd om te starten met kleedgeld: kinderen van die leeftijd voelen zich vaak al verantwoordelijk voor hun kledingbudget [1]. Voor veel gezinnen valt dat samen met de overstap naar de middelbare school, een logisch moment om ook de afspraken over geld opnieuw te bekijken.
Sommige kinderen hebben geen belangstelling voor kleedgeld. Het Nibud raadt aan er dan toch niet te lang mee te wachten, omdat het belangrijk is dat je kind financiële verantwoordelijkheid leert nemen [1].
Is je kind jonger, dan is zakgeld de eerste stap. Hoeveel zakgeld past bij welke leeftijd, lees je in zakgeld per leeftijd.
Hoeveel kleedgeld geef je?
Het bedrag hangt volgens het Nibud af van twee dingen: hoeveel je zelf te besteden hebt, en wat je kind van het kleedgeld moet betalen [1]. Er is dus geen vast bedrag per leeftijd, wel twee cijfers om je aan te spiegelen.
De kosten. Alle kleding (van sokken en ondergoed tot een winterjas en schoenen) kost voor kinderen vanaf 12 jaar gemiddeld 71 euro per maand voor jongens en 77 euro voor meisjes [1].
Wat anderen krijgen. Uit Nibud-onderzoek (2025) bleek dat de doorsnee middelbare scholier ongeveer 50 euro per maand kreeg aan kleedgeld. Er waren maar kleine verschillen tussen leeftijden [1].
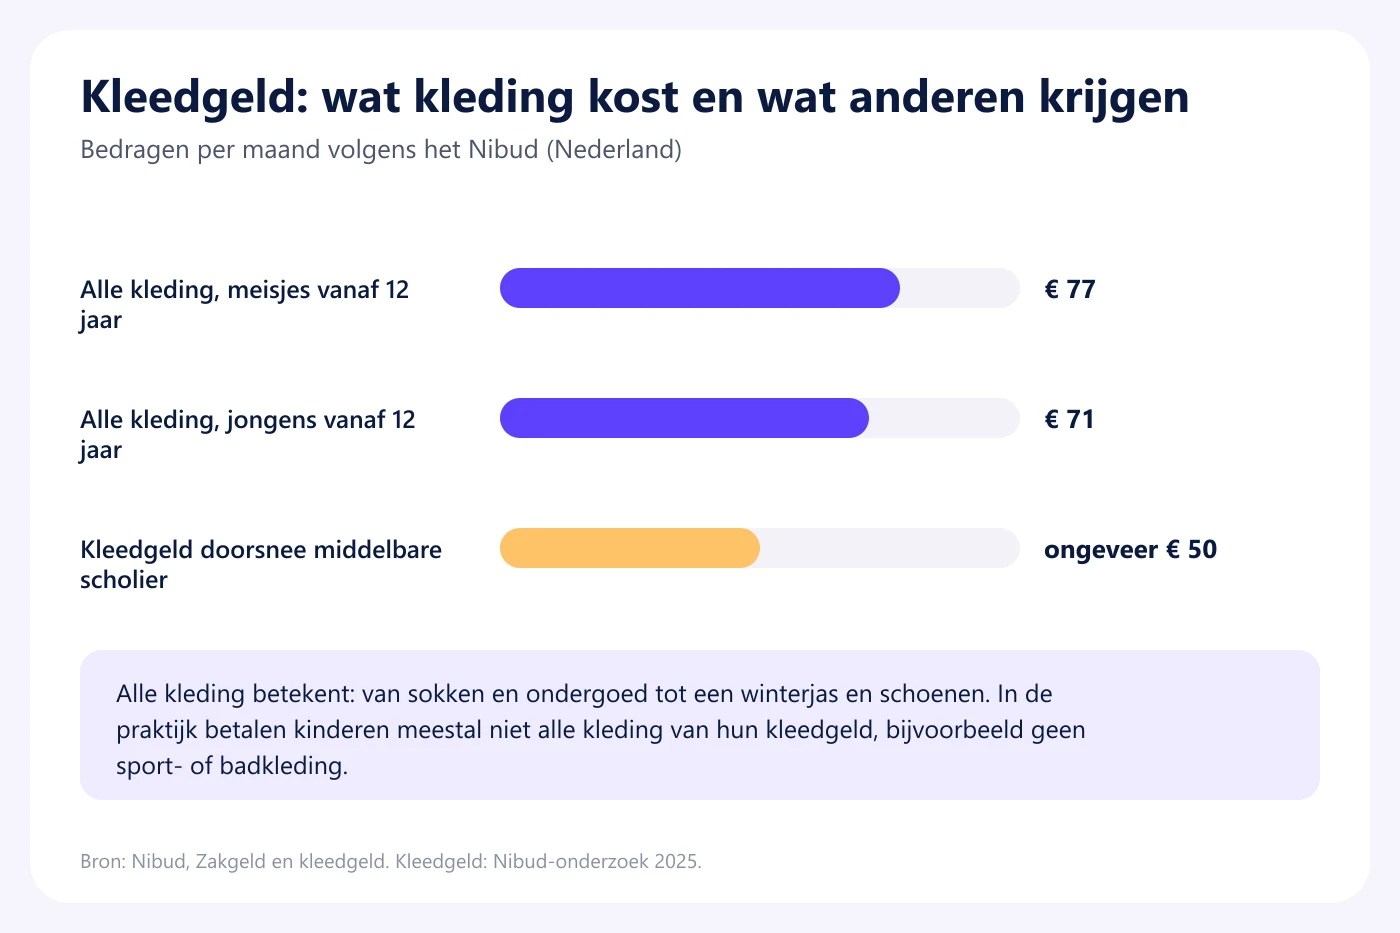
Dat verschil tussen die twee cijfers is logisch: in de praktijk betalen kinderen meestal niet alle kleding van hun kleedgeld [1]. Betaal jij de schoenen, de winterjas of de sportkleding, dan kan het kleedgeld lager zijn. Laat je alles aan je kind over, dan is een hoger bedrag nodig.
Het Nibud heeft een invulschema gemaakt van alle soorten kleding: wat kost het, en wie betaalt wat [1]. Dat schema is een goed startpunt voor het gesprek. Het hulpje verderop rekent het bedrag voor je uit.
Voor België: kleedgeld is vooral een Nederlands begrip en er zijn geen officiële Belgische kleedgeldbedragen. De Gezinsbond wijst erop dat het bedrag afhangt van wat je tiener ermee moet betalen: ook kleren, gsm-kosten en eten? En horen sokken en sportspullen daar dan bij [2]?
Wat valt er wel en niet onder kleedgeld?
Wat onder het kleedgeld valt, spreek je zelf af. Het Nibud noemt de vragen die je moet beantwoorden: moet je kind ook zelf schoenen, ondergoed en sportkleding betalen, en hoe zit het met nette kleding voor speciale gelegenheden [1]? In de praktijk vallen sport- en badkleding er meestal buiten [1].
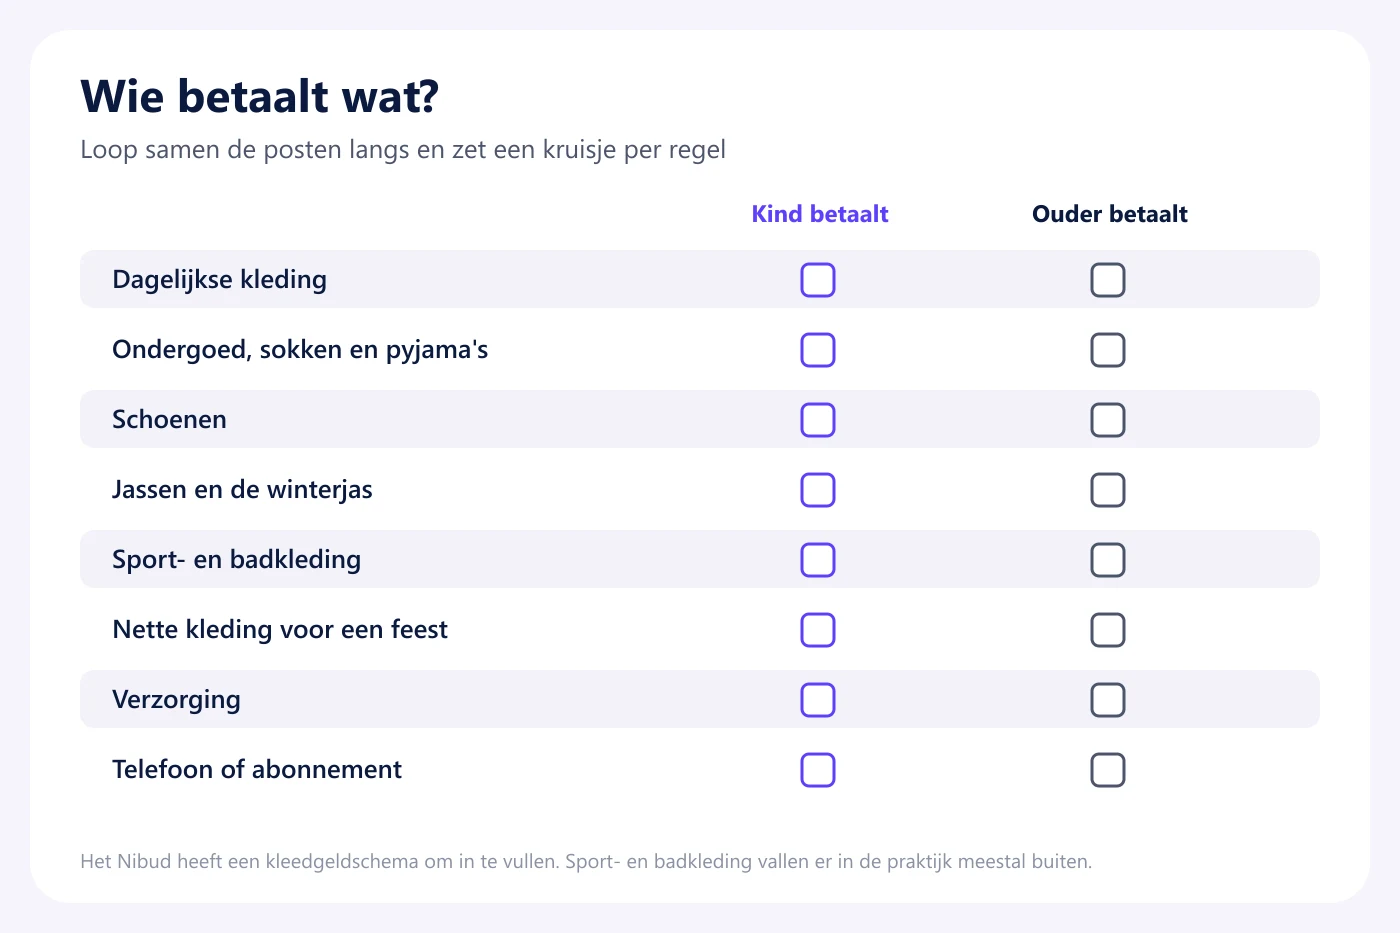
Loop samen deze posten langs en zet bij elke post wie betaalt:
- Dagelijkse kleding: broeken, shirts, truien, rokken
- Ondergoed, sokken en pyjama’s
- Schoenen
- Jassen, en vooral de winterjas
- Sport- en badkleding
- Nette kleding voor een feest of een bruiloft
- Verzorging, zoals deo, shampoo of de kapper
- De telefoon of het abonnement
Die laatste twee zijn geen kleding. Of je ze onder het kleedgeld laat vallen, is een keuze van jullie gezin, geen norm. Tel je ze mee, zeg het dan uitdrukkelijk, en maak het bedrag hoger.
Kleedgeldbudget: wat heeft je kind per jaar nodig?
Schat per soort kleding hoeveel je kind er in een jaar aan uitgeeft. Laat leeg wat je zelf blijft betalen. Je ziet meteen het bedrag per maand en per kwartaal, en hoe dat zich verhoudt tot de Nibud-cijfers.
Maandelijks of per kwartaal uitbetalen?
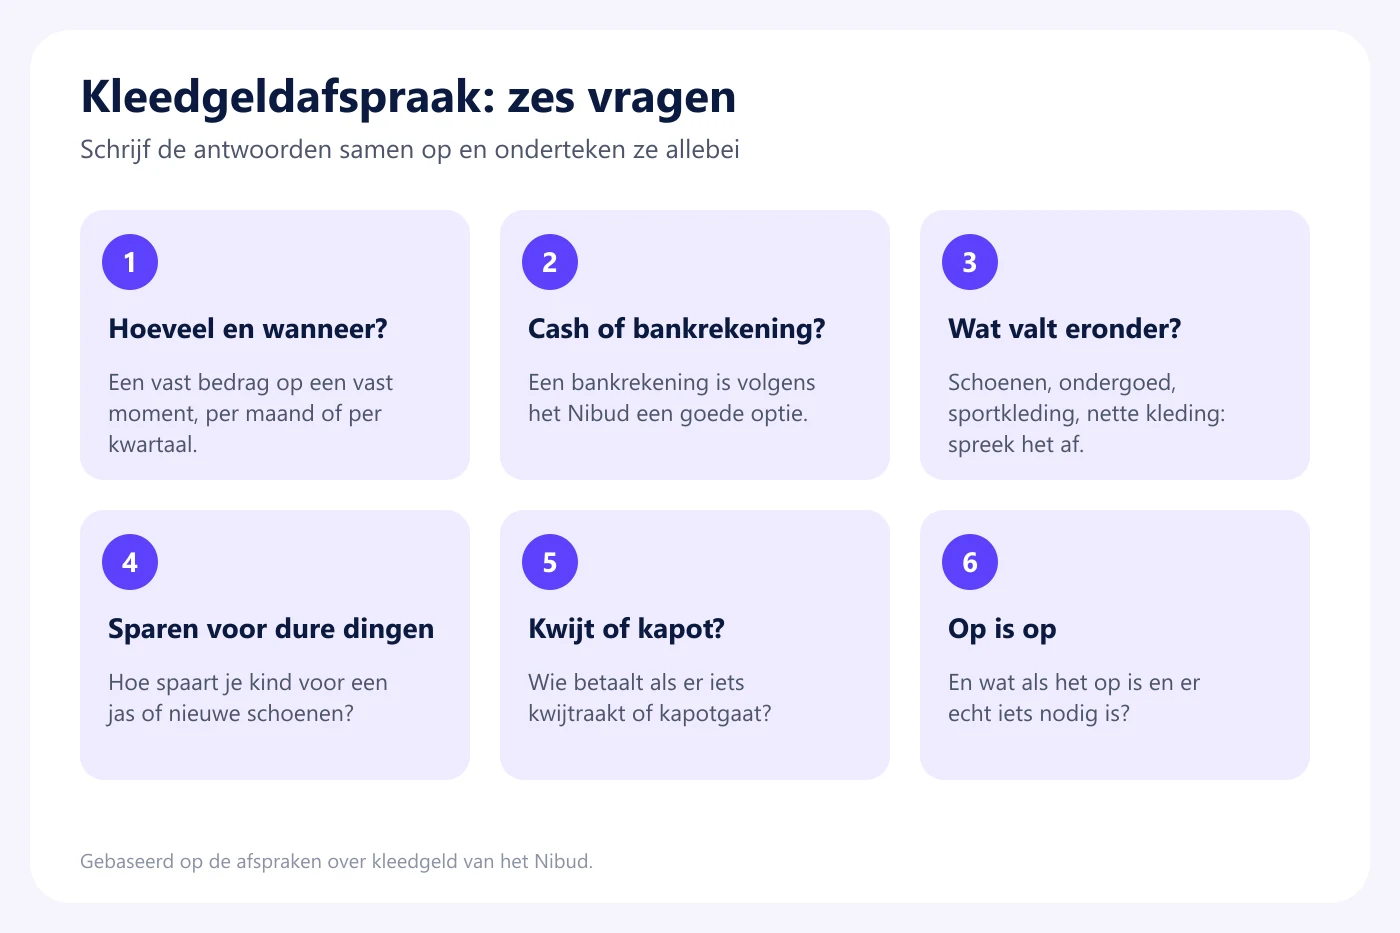
Geef kleedgeld op een vast tijdstip en vergeet het niet. Het Nibud noemt eens per maand of eens per kwartaal, en zegt dat een goed moment kan zijn als je de kinderbijslag ontvangt [1]. Een bankrekening is een goede optie [1].
Per maand is overzichtelijk: je kind ziet snel wat er nog is. Per kwartaal vraagt meer vooruitdenken, maar past beter bij grote aankopen zoals een jas of schoenen, want dan staat er in een keer een groter bedrag.
Spreek ook de kleine dingen af, zoals de Nibud-scholierensite ze opsomt: krijgt je kind het geld cash of op de bankrekening, en mag het een voorschot als er uitverkoop is [3]?
Zet de uitbetaaldag als terugkerende afspraak in de gezinsagenda. Een weekplanner voor je gezin helpt om zulke vaste momenten niet te vergeten.
Wat als het kleedgeld op is?
Op is op. Het Nibud is daar duidelijk over: hou je aan de afspraken en geef steeds hetzelfde bedrag [1]. Wie elke keer bijlegt, haalt de les uit het kleedgeld.
Voorkom het probleem liever vooraf. Bespreek met je kind hoe het kan sparen voor duurdere aankopen zoals jassen en schoenen [1]. Die komen niet elke maand, maar als ze komen, moet het geld er zijn.
Spreek ook af wat er gebeurt als je kind spullen kwijtraakt of er iets kapotgaat [1]. En wat als het kleedgeld op is en je kind echt iets nieuws nodig heeft: heeft het dan pech, betaal jij toch, of gaat het van het bedrag van de volgende maand af [3]? Er is geen goed of fout antwoord, als het maar vooraf duidelijk is.
Mag je kleedgeld inhouden als straf?
Nee. Het Nibud schrijft dat kleedgeld geen middel is om te belonen of te straffen, maar een middel om verantwoord met geld te leren omgaan [1]. Je kind heeft kleding nodig, ook in een week waarin het tegenzit.
Voor zakgeld zegt het Nibud hetzelfde: zakgeld is geen loon en ook geen middel om te straffen [1]. Wil je gedrag belonen, gebruik daar dan iets anders voor.
Houd ook huishoudelijke taken en kleedgeld uit elkaar. Hoe je de taken thuis eerlijk verdeelt, lees je in huishoudelijke taken verdelen.
Kleedgeld en zakgeld: los of samen?
Vaak houd je ze apart: zakgeld voor wat je kind zelf kiest, kleedgeld voor kleding. Ter vergelijking: een doorsnee 12-jarige op de middelbare school krijgt volgens het Nibud 20 tot 22 euro zakgeld per maand [1].
Je kunt de twee ook samenvoegen tot een bedrag. Dan moet je kind zelf de grens bewaken tussen kleding en al de rest. Dat vraagt meer overzicht, en werkt meestal pas als je kind al wat ervaring met een budget heeft.
Welke keuze je ook maakt: schrijf op wat het bedrag moet dekken. De Gezinsbond raadt aan de afspraken op papier te zetten en regelmatig samen te zitten om te bekijken of jullie aanpak werkt [2].
Kleedgeld bij co-ouderschap en in een samengesteld gezin
Bij twee huishoudens is een ding extra belangrijk: dezelfde spelregels. Spreek af wie het kleedgeld betaalt (een ouder, of allebei een deel), op welk moment, en wat er gebeurt als het op is. Anders koopt je kind in het ene huis zelf zijn jas, en krijgt het die in het andere huis gewoon.
Zet de afspraken in een gedeeld document of in de gezamenlijke agenda, zodat beide ouders hetzelfde zien. Hoe je dat soort afspraken tussen twee huizen regelt, lees je in co-ouderschap organiseren. In een samengesteld gezin helpt het om de regels voor alle kinderen gelijk te houden, ook als de bedragen per leeftijd verschillen.
Conclusie
Kleedgeld werkt als de afspraken vooraf helder zijn. Start rond 12 of 13 jaar, kies een bedrag dat past bij wat je kind ervan moet betalen, en schrijf op wat er wel en niet onder valt. De Nibud-cijfers (gemiddeld 71 tot 77 euro aan kleding per maand, ongeveer 50 euro kleedgeld bij de doorsnee scholier) zijn een goed vertrekpunt [1].
Geef het op een vast moment, houd het bedrag gelijk en laat je kind ervaren dat op echt op is. Dat is geen falen, dat is precies de bedoeling.
Wil je terugkerende afspraken zoals de kleedgelddag, de schoolagenda en de sporttrainingen op een plek zien, op je telefoon en op een tablet aan de muur? Meld je dan aan voor de wachtlijst van FamilieApp, de familie app zonder advertenties.
Veelgestelde vragen
Vanaf welke leeftijd geef je kleedgeld?
Volgens het Nibud is 12 of 13 jaar een mooie leeftijd om te starten, omdat kinderen zich dan vaak al verantwoordelijk voelen voor hun kledingbudget. Wacht er ook niet te lang mee.
Hoeveel kleedgeld is normaal?
De doorsnee middelbare scholier kreeg volgens Nibud-onderzoek (2025) ongeveer 50 euro per maand, met maar kleine verschillen tussen leeftijden. Alle kleding kost vanaf 12 jaar gemiddeld 71 euro per maand voor jongens en 77 euro voor meisjes.
Vallen schoenen onder het kleedgeld?
Dat spreek je zelf af. De Nibud-kosten van 71 en 77 euro per maand zijn inclusief schoenen en een winterjas. Betaal je die zelf, dan kan het kleedgeld lager zijn.
Hoort sportkleding bij het kleedgeld?
Meestal niet. Het Nibud schrijft dat kinderen in de praktijk meestal niet alle kleding van hun kleedgeld betalen, bijvoorbeeld geen sport- of badkleding.
Wat doe je als het kleedgeld te snel op is?
Op is op: geef steeds hetzelfde bedrag. Spreek vooraf af hoe je kind spaart voor jassen en schoenen, en wat er gebeurt als iets kwijtraakt, kapotgaat of echt nodig is.
Geef je kleedgeld per maand of per kwartaal?
Allebei kan. Het Nibud noemt eens per maand of eens per kwartaal, op een vast moment, bijvoorbeeld als je de kinderbijslag ontvangt. Een bankrekening is een goede optie.
Zijn er kleedgeldbedragen voor België?
Er zijn geen officiële Belgische kleedgeldbedragen. De Gezinsbond raadt aan eerst af te spreken wat het geld moet dekken, zoals kleren, gsm-kosten of eten, en die afspraken op papier te zetten.
Mag ik kleedgeld inhouden als straf?
Nee. Het Nibud noemt kleedgeld geen middel om te belonen of te straffen, maar een manier om verantwoord met geld te leren omgaan.
Bronnen
- [1]Zakgeld en kleedgeld (Nibud): nibud.nl
- [2]Tieners: wat met zakgeld? (Gezinsbond): gezinsbond.be
- [3]Kleedgeld: hoeveel? (Nibud scholieren): scholieren.nibud.nl